연금저축 세액공제 한도 600만 원, IRP 합치면 900만 원까지 환급액은 이렇게 계산합니다
연금저축은 연 600만 원, IRP를 합치면 연 900만 원까지 세액공제를 받을 수 있습니다. 총급여 5,500만 원 이하면 공제율 16.5%로 최대 148.5만 원, 초과하면 13.2%로 최대 118.8만 원입니다. 한도는 연말정산 전에 채워야 의미가 있습니다.
연말정산 시즌이 다가오면 가장 먼저 나오는 질문이 연금저축을 얼마나 넣어야 하느냐입니다. 이 글은 정부 정책주간지에 정리된 기준으로 연금저축 세액공제 한도와 환급액을 풀어 설명합니다. 다만 해당 기준은 2023년 개정 내용이어서 올해 적용분은 국세청 안내로 한 번 더 확인하셔야 합니다.
연금저축 세액공제 한도
정책주간지 K-공감의 정리에 따르면 2023년부터 연금저축의 세액공제 대상 납입 한도는 연 400만 원에서 600만 원으로, IRP를 포함한 합산 한도는 700만 원에서 900만 원으로 늘었습니다. 연금저축을 600만 원 채우고 IRP에 300만 원을 더 넣는 식으로 활용할 수 있습니다.
참고로 연금계좌에는 연간 최대 1,800만 원까지 저축할 수 있고 납입 기간은 5년 이상이라고 안내됩니다. 세액공제를 받을 수 있는 금액과 넣을 수 있는 금액은 별개라는 점이 중요합니다.
공제율과 환급액 계산
공제율은 총급여 5,500만 원(종합소득금액 4,500만 원) 이하이면 16.5%(소득세 15%, 지방소득세 1.5%)이고, 이를 넘으면 13.2%입니다.
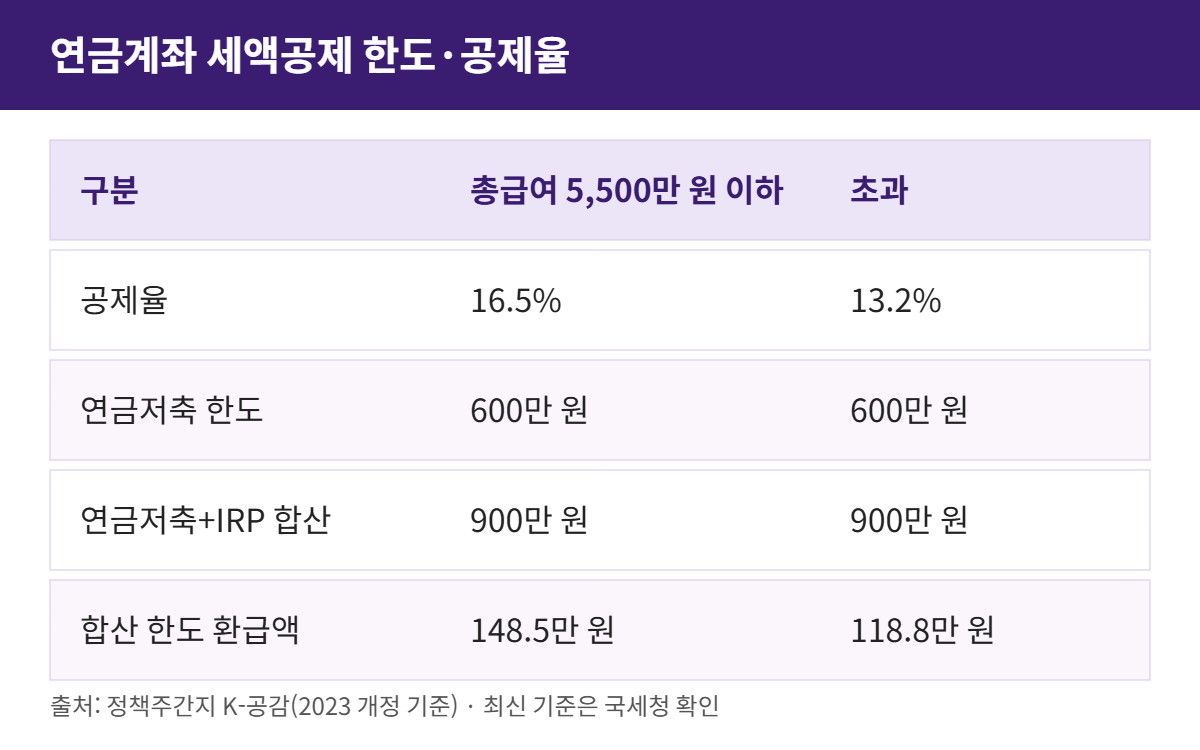
900만 원 × 16.5% = 148만 5천 원, 900만 원 × 13.2% = 118만 8천 원입니다. 600만 원만 연금저축으로 넣었다면 총급여 5,500만 원 이하 기준 99만 원, 초과 기준 79만 2천 원이 계산됩니다. 실제 환급액은 연말정산 때 내 결정세액에서 차감되는 방식이어서 낼 세금이 적으면 돌려받는 금액도 줄 수 있습니다.
연말 전에 점검할 순서
- 올해 연금저축과 IRP에 이미 넣은 금액을 금융사 앱에서 조회합니다.
- 연금저축 600만 원과 합산 900만 원 중 얼마나 남았는지 계산합니다.
- 남은 한도만큼 연말까지 추가 납입할지 정합니다. 생활비로 쓸 돈까지 넣으면 중도 인출 때 불이익이 생길 수 있으니 여유 자금만 넣으세요.
- 납입 마감일과 입금 처리 기준은 금융사마다 다를 수 있어 공식 안내 확인이 필요합니다.
가장 흔한 실수는 한도를 넘겨 넣고도 세액공제를 더 받는다고 오해하는 것입니다. 한도를 넘긴 납입금은 공제 대상이 아닙니다. 또 연금 개시 전에 해지하거나 인출하면 세제 혜택 처리가 달라질 수 있어, 장기 자금인지부터 따져 보는 편이 좋습니다.
숫자로 보는 예시
올해 연금저축에 400만 원, IRP에 100만 원을 넣었다면 합산 500만 원이 공제 대상이고, 총급여 5,500만 원 이하 기준 공제율 16.5%를 곱하면 82만 5천 원입니다. 남은 한도는 합산 기준 400만 원이므로, 연말까지 더 넣을 여력이 있다면 최대 66만 원어치 세액공제를 더 받을 수 있는 계산입니다.
반대로 이미 900만 원을 채웠다면 추가 납입은 세액공제 목적으로는 의미가 없습니다. 이럴 때는 납입보다 운용 상품과 수수료를 점검하는 편이 낫습니다. 상품 선택은 개인 상황에 따라 달라지므로 투자 권유가 아니라 확인 항목으로만 참고하세요.
2026 세제개편안에서 달라지는 점
정책브리핑 보도(2026년 8월)에 따르면 정부는 세제개편안에서 15~34세 청년의 IRP 납입액에 대한 세액공제를 우대하는 방안을 담았습니다. 다만 정부안이라서 국회 심의와 의결 과정에서 바뀔 수 있습니다. 연금저축 세액공제 변경은 해당 보도에 나오지 않았으니, 확정 내용은 국세청이나 기획재정부 안내에서 확인하세요.
자주 묻는 질문
Q. 연금저축만 600만 원 넣으면 끝인가요?
A. 연금저축은 600만 원까지 공제되고, IRP를 합치면 최대 900만 원입니다. 합산 한도가 기준입니다.
Q. 연봉이 높으면 공제율이 다른가요?
A. 총급여 5,500만 원을 넘으면 13.2%입니다. 높은 소득 구간의 합산 한도 조정 여부는 공식 안내 확인이 필요합니다.
Q. 올해 못 채우면 내년에 몰아서 넣어도 되나요?
A. 세액공제는 해당 연도에 납입한 금액이 기준이라 한도는 연 단위로 적용됩니다. 이월 가능 여부는 공식 안내 확인이 필요합니다.